
 English
1. Tổng quan về nhu cầu thuê ngoài (Outsourcing) sản xuất HPAPI
Các hoạt chất dược phẩm có lực tính cao (HPAPI – High-Potency Active Pharmaceutical Ingredients) nổi tiếng với hiệu quả điều trị ở liều lượng thấp và độ ái lực mục tiêu cao. Tuy nhiên, việc sản xuất HPAPI đòi hỏi các tiêu chuẩn cách ly vô cùng nghiêm ngặt (containment) nhằm đảm bảo an toàn tuyệt đối cho người thao tác và môi trường xung quanh.
Theo dữ liệu từ Drugs By Manufacturer Database của GlobalData, khoảng 41% các HPAPI phát minh và biosimilar trên toàn cầu đang được đảm nhiệm bởi các tổ chức phát triển và sản xuất theo hợp đồng (CDMO). Động lực chính đến từ việc các công ty sinh học – dược phẩm (biopharma) thiếu hụt trang thiết bị chuyên dụng hoặc không đủ năng lực vận hành nội bộ đối với các dòng chất độc tính cao.
2. Bản đồ cạnh tranh của 4 “ông lớn” CDMO
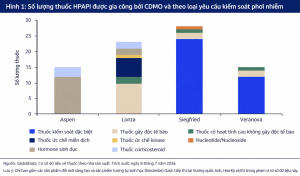
Thị trường sản xuất hợp đồng HPAPI hiện đang chứng kiến sự thống trị của 4 tên tuổi lớn: Siegfried, Lonza, Aspen và Veranova. Trong đó, cuộc đua giành vị trí dẫn đầu đã có sự thay đổi đáng chú ý.
Siegfried: Vươn lên dẫn đầu nhờ thương vụ M&A chiến lược
Trước đây, Lonza là đơn vị nắm giữ vị trí số 1. Tuy nhiên, Siegfried đã chính thức vượt mặt Lonza sau khi hoàn tất thương vụ thâu tóm Noramco vào tháng 5/2026.
- Thương vụ này giúp Siegfried sở hữu thêm 2 cơ sở sản xuất HPAPI tại Mỹ (Wilmington, Delaware và Athens, Georgia).
- Bổ sung 13 dòng chất kiểm soát (controlled drugs) vào danh mục.
- Đạt tổng cộng 28 sản phẩm HPAPI, trong đó 86% hợp đồng tập trung vào nhóm chất kiểm soát phục vụ các bệnh lý hệ thần kinh trung ương (CNS).
Lonza: Đặt cược vào sự đa dạng và công nghệ sinh học tiên tiến
Đứng thứ hai với 23 sản phẩm HPAPI, Lonza duy trì lợi thế cạnh tranh nhờ danh mục sản phẩm vô cùng đa dạng, trải dài từ các phân tử nhỏ (small molecules) đến các sản phẩm sinh học (biologics). Lonza tập trung chủ yếu vào các thuốc ức chế miễn dịch và thuốc độc tế bào ứng dụng trong điều trị ung thư.
Để củng cố lại vị thế, ngày 30/06/2026, Lonza đã công bố kế hoạch mở rộng quy mô sản xuất HPAPI tại nhà máy Visp (Thụy Sĩ), tập trung vào năng lực sản xuất payload-linker cho kháng thể gắn thuốc (ADC – Antibody-Drug Conjugates). Đây được đánh giá là bước đi chiến lược đón đầu làn sóng phát triển mạnh mẽ của dòng thuốc ADC trong ngành dược.
Aspen và Veranova: Lựa chọn con đường chuyên môn hóa hẹp
Cả Aspen và Veranova hiện đang đồng hạng ở vị trí thứ ba với 15 sản phẩm HPAPI:
- Aspen: Là nhà sản xuất HPAPI theo hợp đồng duy nhất tại Hà Lan, giúp quốc gia này lọt vào Top 5 toàn cầu về gia công HPAPI. Tập đoàn này tập trung chuyên sâu vào nhóm hormone sinh dục.
- Veranova: Đẩy mạnh chiến lược chuyên biệt hóa tương tự Siegfried, tập trung cốt lõi vào nhóm chất kiểm soát.
3. Chuyên biệt hóa vs. Đa dạng hóa: Chiến lược nào sẽ định hình tương lai?
Thị trường HPAPI chứng minh rằng chiến lược chuyên biệt hóa (Specialisation) đang mang lại thành công rõ rệt cho 3 trong số 4 CDMO hàng đầu (Siegfried, Aspen, Veranova). Việc tập trung vào một nhóm hoạt chất nhất định giúp tối ưu hóa thiết kế nhà máy, quy trình kiểm soát độc tính và chi phí vận hành.
Ngược lại, chiến lược đa dạng hóa (Diversity) của Lonza đòi hỏi vốn đầu tư lớn hơn nhưng lại tạo ra khả năng cung ứng toàn diện cho các tập đoàn biopharma đa quốc gia, đặc biệt là trong các lĩnh vực tiên phong như ADC và liệu pháp sinh học phức tạp.
🔗 Nguồn tham khảo bài viết gốc: https://www.pharmaceutical-technology.com/analyst-comment/four-way-cdmo-hpapi-manufacturing/